
Orientierung für die Geschäftsführung
Liquidität von KMU und Startups: Zahlen aus Frankreich und der Schweiz
Nationale Zahlen liefern Kontext. Für Entscheidungen brauchen Sie Ihre eigenen Zahlungseingänge, Bestände und Fälligkeiten. Diese Auswahl trennt veröffentlichte Beobachtungen von illustrativen Berechnungen von Mercova.
Quellen geprüft am 13. September 2026. Beobachtungsjahre: Frankreich 2024, Schweiz 2023.
Analyse und Einordnung: Steven Collard, Mercova
Frankreich: Liquiditätswirkung von Zahlungsverzögerungen
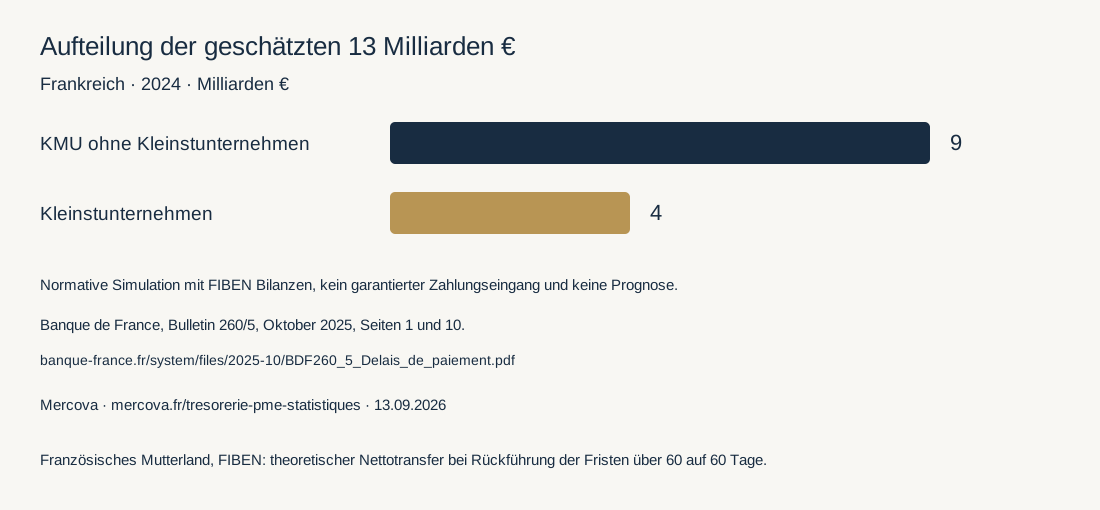
13 Milliarden €
Theoretischer Nettozuwachs an Liquidität für KMU einschliesslich Kleinstunternehmen in der Simulation für 2024.
52 %
Grossunternehmen, die ihre Lieferanten 2024 im Durchschnitt nach mehr als 60 Tagen bezahlten.
Banque de France, Bulletin 260/5, Oktober 2025, Seiten 1 und 10. Quelle lesen
Normative Simulation mit FIBEN Bilanzen, kein garantierter Zahlungseingang und keine Prognose.
Schweiz: eine eigene Grundgesamtheit
624 219
Marktwirtschaftliche KMU in der Schweiz 2023 gemäss den vom SECO dargestellten BFS Daten.
Diese nationale Anzahl beschreibt weder allein die Westschweiz noch die Nachfrage nach Finanzbegleitung.
SECO, KMU Portal, STATENT Daten des BFS, August 2025. Quelle lesen
Was Sie in der monatlichen Finanzbesprechung prüfen sollten
Kunden mit gebundener Liquidität erkennen
Eine durchschnittliche Forderungslaufzeit kann einzelne grosse Rechnungen verdecken. Gleichen Sie Forderungen mit Fälligkeiten, Streitfällen und erwarteten Eingängen ab. Entscheidend ist, wer welche Rechnung bis wann bearbeitet.
Ergebnis und verfügbare Liquidität trennen
Ein Verkauf kann den Gewinn erhöhen, bevor die Zahlung eingeht. Lageraufbau und Kredittilgungen können Liquidität verbrauchen, ohne die Erfolgsrechnung gleichermassen zu belasten. Der Monatsbericht sollte diese Unterschiede erklären.
Aus der Zahl eine Entscheidung ableiten
Eine hilfreiche Besprechung endet mit einer konkreten Priorität: einen Kundenstreit klären, Einkäufe anpassen, eine Ausgabe neu terminieren oder ein Bankgespräch vorbereiten. Im Folgemonat wird geprüft, was sich tatsächlich verändert hat.
Beispiel: Was bedeuten zehn zusätzliche Tage bis zum Zahlungseingang?
Bei 5 Millionen Jahresumsatz, vollständig auf Ziel fakturiert, entsprechen zehn Tage rund 136 986 an Forderungen. Die Rechnung gilt für Euro oder Schweizer Franken, sofern alle Eingaben dieselbe Währung verwenden.
5 000 000 ÷ 365 × 10 = 136 986
Illustration ohne Steuern bei gleichmässiger Geschäftstätigkeit. Kürzere Fristen garantieren keinen entsprechenden Zahlungseingang: Zeitpunkt, Ausfälle, Saisonalität und der Anteil der Zielverkäufe zählen. Für Lager und Lieferanten sind Kosten und Einkäufe statt Umsatz massgeblich.
Methode und Weiterverwendung
Die französische Simulation setzt Zahlungsfristen von Kunden und Lieferanten über 60 Tagen auf diesen Schwellenwert zurück. Das Ergebnis ist ein theoretischer Nettotransfer und kein Gesamtbetrag unbezahlter Rechnungen. Erfasst wird die FIBEN Studienpopulation im französischen Mutterland. Originalquellen, Beobachtungsjahre, Grundgesamtheiten und Einheiten bleiben genannt. Französische Zahlen messen keine Schweizer Zahlungsverzögerungen. Die Grafik ist eine Darstellung von Mercova. Nennen Sie bei Weiterverwendung Originalquelle, Beobachtungsjahr und diese Seite.
Erstveröffentlichung am 13. September 2026. Die Beobachtungsjahre bleiben bis zur Prüfung einer neuen Veröffentlichung sichtbar.
Die Zahlen auf Ihr Unternehmen beziehen
Beschreiben Sie Ihr Unternehmen, Ihre Buchhaltungsorganisation und die finanzielle Frage, die Sie klären möchten.